Domain schwenkkräne.de kaufen?
Wir ziehen mit dem Projekt
schwenkkräne.de um.
Sind Sie am Kauf der Domain
schwenkkräne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwenkkräne.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
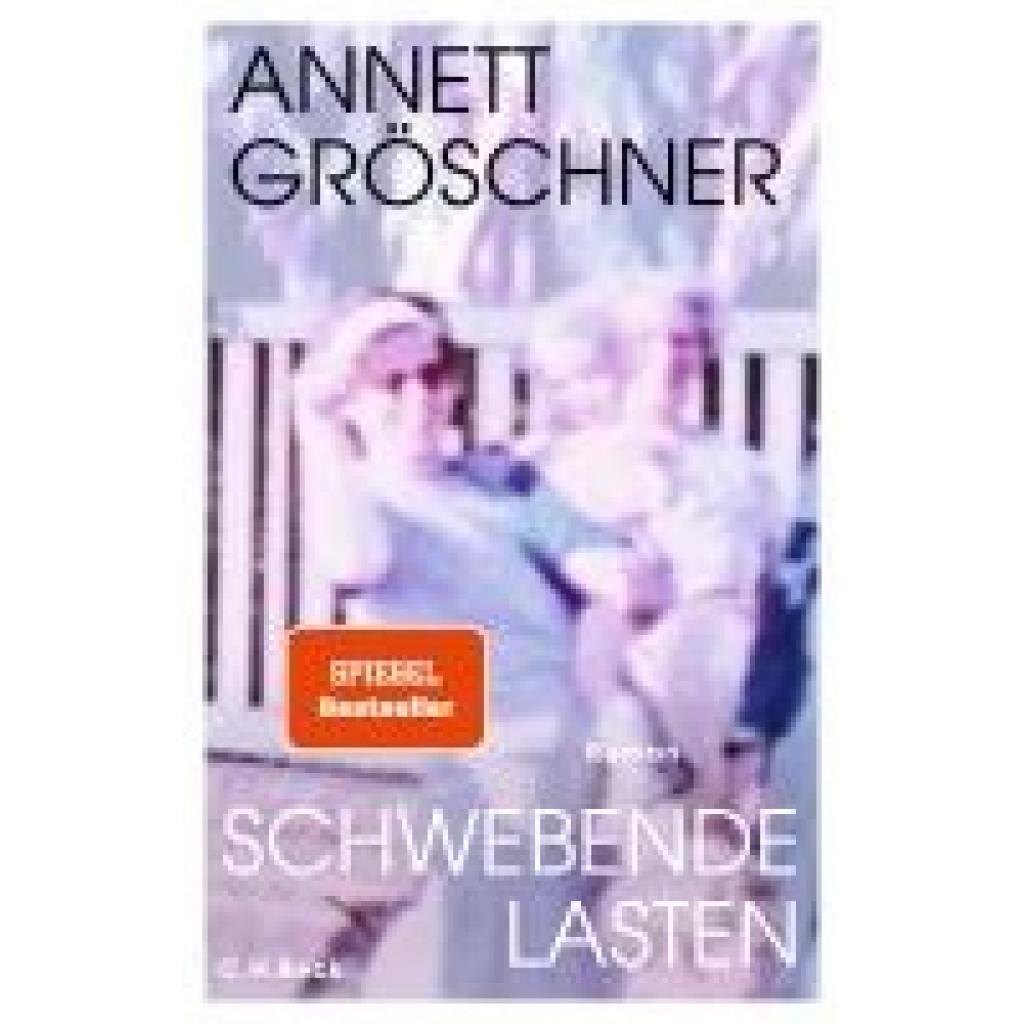
Gröschner, Annett: Schwebende LastenSchwebende Lasten , Roman. Nominiert für den Deutschen Buchpreis 2025 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250320, Autoren: Gröschner, Annett, Seitenzahl/Blattzahl: 288, Keyword: 20. Jahrhundert; Annett Gröschner; Aufstand; Belletristik; Blumenbinderin; DDR; Demokratie; Diktatur; Frauen; Geschichte; Industriezeitalter; Kaiser; Kranfahrerin; Leben; Magdeburg; Nationalsozialismus; Ostdeutschland; Revolution; Roman; Weltkrieg, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Historischer Roman~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 205, Breite: 124, Höhe: 30, Gewicht: 468, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
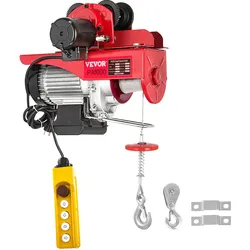
VEVOR Elektrische Seilwinde 220 V Elektrischer Kettenzug 1000 kg 1800 W mit kabelgebundener Fernbedienung 1,4 m Elektrische Winde für Werkstatt, Garage, Lager, Industrie, Heben schwerer LastenVEVOR Elektrische Seilwinde 220 V Elektrischer Kettenzug 1000 kg 1800 W mit kabelgebundener Fernbedienung 1,4 m Elektrische Winde für Werkstatt, Garage, Lager, Industrie, Heben schwerer Lasten Hocheffiziente Laufkatze Reiner Kupfermotor Große Tragfähigkeit Fernsteuerung Sicherheitskonzept Breite Anwendung Fernbedienungskabel: 1,4 m,Produktgröße: 50 cm x 18 cm x 41 cm,Spannung: 220 V / 50 Hz,Geeignete Breite: 68 mm - 110 mm,Material: Gusseisen & Aluminium,Nennlast (Laufkatze): 1 T,Gewicht: 46 kg,Länge des Kabels: 12 m, 6 m,Geschwindigkeit des Kabels: 10 m / min, 5 m / min,Modell: PA1000,Nenn-Hubkraft: Doppelleitung 1000 kg, Einzelleitung 500 kg,Leistung: 1800 W,Durchmesser der Leitung: 6 mm,Standard-Arbeitshöhe: 3 m,Arbeitsgeschwindigkeit (Fahrwerk): 13 m / min192,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gröschner, Annett: Schwebende LastenSchwebende Lasten , Roman. Nominiert für den Deutschen Buchpreis 2025 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250320, Autoren: Gröschner, Annett, Seitenzahl/Blattzahl: 288, Keyword: 20. Jahrhundert; Annett Gröschner; Aufstand; Belletristik; Blumenbinderin; DDR; Demokratie; Diktatur; Frauen; Geschichte; Industriezeitalter; Kaiser; Kranfahrerin; Leben; Magdeburg; Nationalsozialismus; Ostdeutschland; Revolution; Roman; Weltkrieg, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Historischer Roman~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 205, Breite: 124, Höhe: 30, Gewicht: 468, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Elektrische Seilwinde 220 V Elektrischer Kettenzug 1000 kg 1800 W mit kabelgebundener Fernbedienung 1,4 m Elektrische Winde für Werkstatt, Garage, Lager, Industrie, Heben schwerer LastenVEVOR Elektrische Seilwinde 220 V Elektrischer Kettenzug 1000 kg 1800 W mit kabelgebundener Fernbedienung 1,4 m Elektrische Winde für Werkstatt, Garage, Lager, Industrie, Heben schwerer Lasten Hocheffiziente Laufkatze Reiner Kupfermotor Große Tragfähigkeit Fernsteuerung Sicherheitskonzept Breite Anwendung Fernbedienungskabel: 1,4 m,Produktgröße: 50 cm x 18 cm x 41 cm,Spannung: 220 V / 50 Hz,Geeignete Breite: 68 mm - 110 mm,Material: Gusseisen & Aluminium,Nennlast (Laufkatze): 1 T,Gewicht: 46 kg,Länge des Kabels: 12 m, 6 m,Geschwindigkeit des Kabels: 10 m / min, 5 m / min,Modell: PA1000,Nenn-Hubkraft: Doppelleitung 1000 kg, Einzelleitung 500 kg,Leistung: 1800 W,Durchmesser der Leitung: 6 mm,Standard-Arbeitshöhe: 3 m,Arbeitsgeschwindigkeit (Fahrwerk): 13 m / min192,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handfeger Kehrbesen Industrie Reinigung Bürste Werkstatt Garage 2x Schwarz2er Set Industriehandfeger – Ihr zuverlässiger Partner für Sauberkeit Das 2er Set Industriehandfeger ist die ideale Lösung für anspruchsvolle Reinigungsaufgaben in gewerblichen Umgebungen. Ob in der Werkstatt, Garage oder auf der Baustelle, diese robusten Kehrbesen sind speziell für das mühelose Entfernen von grobem Schmutz, Staub und Spänen konzipiert. Die Kombination aus strapazierfähigen Materialien und einer durchdachten Konstruktion macht sie zu unverzichtbaren Helfern für eine effiziente und gründliche Reinigung. Hochwertige Materialien und durchdachte Konstruktion Jeder Handfeger dieses Sets zeichnet sich durch einen stabilen Kunststoffkörper aus, der eine lange Lebensdauer auch bei intensivem Gebrauch gewährleistet. Die Borsten bestehen aus widerstandsfähigem Kunststoff, der selbst hartnäckigem Schmutz standhält, ohne schnell zu verschleißen. Die optimierte Borstenanordnung sorgt für eine hohe Aufnahmeleistung, sodass Sie Arbeitsbereiche schnell und effektiv von Verunreinigungen befreien können. Die ergonomisch geformten Griffe liegen gut in der Hand und ermöglichen eine komfortable Handhabung, auch über längere Zeiträume hinweg. Dieses Industrie Kehrbesen Set ist für den täglichen, anspruchsvollen Einsatz konzipiert und bietet eine verlässliche Performance bei jeder Reinigung. Vielseitige Anwendungsmöglichkeiten Die Einsatzgebiete für das 2er Set Industriehandfeger sind vielfältig. Es ist hervorragend geeignet für: Reinigung von Werkstattböden und Arbeitsflächen Beseitigung von Schmutz und Bauschutt auf Baustellen Sauberhalten von Garagen und Lagerhallen Entfernen von Laub und Dreck im Außenbereich Säubern von Tierställen und landwirtschaftlichen Flächen Dank ihrer robusten Bauweise und effektiven Reinigungsleistung sind diese Handfeger ein Gewinn für jeden, der Wert auf Sauberkeit und Ordnung in Arbeitsbereichen legt. Die kompakte Größe jedes einzelnen Handfegers erleichtert zudem die Lagerung und den Transport. Pflege und Maße für langanhaltende Effizienz Um die Langlebigkeit Ihrer Industriehandfeger zu maximieren, empfehlen wir eine einfache Pflege: Nach jedem Gebrauch sollten die Borsten von grobem Schmutz befreit werden. Eine trockene Lagerung schützt die Kunststoffborsten und den Körper vor unnötigem Verschleiß. Mit einer geschätzten Länge von 300 mm pro Handfeger und einer Breite der Borstenfläche von etwa 60 mm bieten die Kehrbesen eine ideale Balance zwischen Handlichkeit und Effizienz. Das Set ist in zeitlosem Schwarz gehalten. Häufig gestellte Fragen (FAQ) Für welche Art von Schmutz sind diese Handfeger am besten geeignet? Die Industriehandfeger sind optimal für groben Schmutz, wie Sägespäne, Erde, Sand, kleine Steine und ähnliche Ablagerungen in Werkstätten, Garagen und auf Baustellen. Sind die Borsten der Handfeger sehr hart oder flexibel? Die Borsten sind widerstandsfähig und robust, um groben Schmutz effektiv zu kehren, bieten aber gleichzeitig eine ausreichende Flexibilität, um sich an verschiedene Oberflächen anzupassen. Kann ich die Handfeger auch im Freien verwenden? Ja, die robusten Materialien eignen sich auch hervorragend für Reinigungsarbeiten im Außenbereich, beispielsweise zur Beseitigung von Laub oder Schmutz auf Gehwegen. Wie viele Handfeger sind in diesem Set enthalten? Das Angebot umfasst ein 2er Set, also zwei einzelne Industriehandfeger. Gibt es dieses Set auch in anderen Farben? Dieses spezielle Set wird in der Farbe Schwarz angeboten. Wie sollte ich die Handfeger am besten lagern? Für eine lange Lebensdauer sollten die Handfeger an einem trockenen Ort gelagert werden, um die Materialien zu schonen.7,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
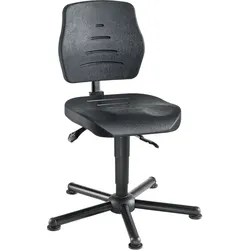
Meychair Arbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & WerkstattArbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & Werkstatt Produktbeschreibung: Dieser Arbeitsdrehstuhl in XXL-Schwerlast-Ausführung überzeugt durch maximale Stabilität, hohe Belastbarkeit und ergonomische Funktionen für den professionellen Dauereinsatz. Mit seiner extra großen Sitz- und Rückenfläche sowie einer Belastbarkeit bis 250 kg eignet sich der Stuhl ideal für Industrie, Werkstatt, Produktion und anspruchsvolle Arbeitsbereiche. Dank umfangreicher Einstellmöglichkeiten und Anti-Schock-Sicherung ermöglicht er komfortables, sicheres und ergonomisches Arbeiten über lange Zeiträume hinweg. Design und Material: Extra große Sitz- und Rückenflächen aus strapazierfähigem Polyurethanschaum Robuste Schwerlastkonstruktion aus stabilem Stahl Großzügiges Stahlfußkreuz mit Gleitern für sicheren Stand Pflegeleichte und langlebige Materialien für den professionellen Einsatz Zeitloses, funktionales Design für Industrie- und Arbeitsumgebungen Abmessungen: Sitzfläche: ca. 470 × 470 mm (B × T) Sitzhöhe: ca. 500–640 mm Rückenlehne: ca. 420 × 400 mm (B × H) Fußkreuz: ca. 720 mm Durchmesser Belastbarkeit: bis ca. 250 kg Gewicht gesamt: ca. 22,5 kg Eigenschaften: XXL-Schwerlast-Ausführung bis 250 kg Drehbare Sitzfläche für flexible Bewegungsfreiheit Stufenlose Höhenverstellung per Gasfeder Ergonomisch neigungsverstellbarer Sitz Höhenverstellbare, neigbare und pendelnd gelagerte Rückenlehne Anti-Schock-Sicherung verhindert unkontrolliertes Zurückschnellen der Rückenlehne Stabile Bauweise für den intensiven Dauereinsatz Sicherer Stand durch robustes Stahlfußkreuz mit Gleitern Ausstattungsmerkmale: Gasfeder-Höhenverstellung mit Hebelauslösung Sitzhöhenverstellbereich ca. 500–640 mm Sitz neigungsverstellbar (+5° bis −9°) Rückenlehne höhen-, neigungs- und pendelnd verstellbar Rückenneigung ca. −3° bis −25° Anti-Schock-Funktion der Rückenlehne PU-Sitz und Rücken aus widerstandsfähigem Polyurethanschaum Stahlfußkreuz (Ø ca. 720 mm) mit Gleitern Belastbar bis ca. 250 kg GS-zertifiziert REACH-konform gemäß EU-Verordnung PU-Garnitur geprüft nach DIN 66084 (Klassifizierung P-b) Anwendungsmöglichkeiten: Industrie- und Produktionsarbeitsplätze Werkstätten und Montagebereiche Schwerlast- und Dauerarbeitsplätze Service- und Technikbereiche Labor- und Arbeitsumgebungen mit hoher Beanspruchung Pflegehinweise: PU-Oberflächen mit feuchtem Tuch reinigen Bei Bedarf mildes Reinigungsmittel verwenden Gestell regelmäßig trocken abwischen Keine aggressiven Reinigungsmittel einsetzen Fazit: Der Arbeitsdrehstuhl XXL bis 250 kg bietet eine stabile, langlebige und ergonomische Sitzlösung für anspruchsvolle Arbeitsplätze in Industrie und Werkstatt. Durch seine Schwerlast-Ausführung und vielseitigen Einstellmöglichkeiten ist er ideal für den täglichen professionellen Einsatz. Wir beraten Sie gerne persönlich und bieten eine große Auswahl weiterer Modelle für individuelle Arbeitsplatzlösungen. Kontaktieren Sie uns jederzeit für eine persönliche Beratung.286,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.